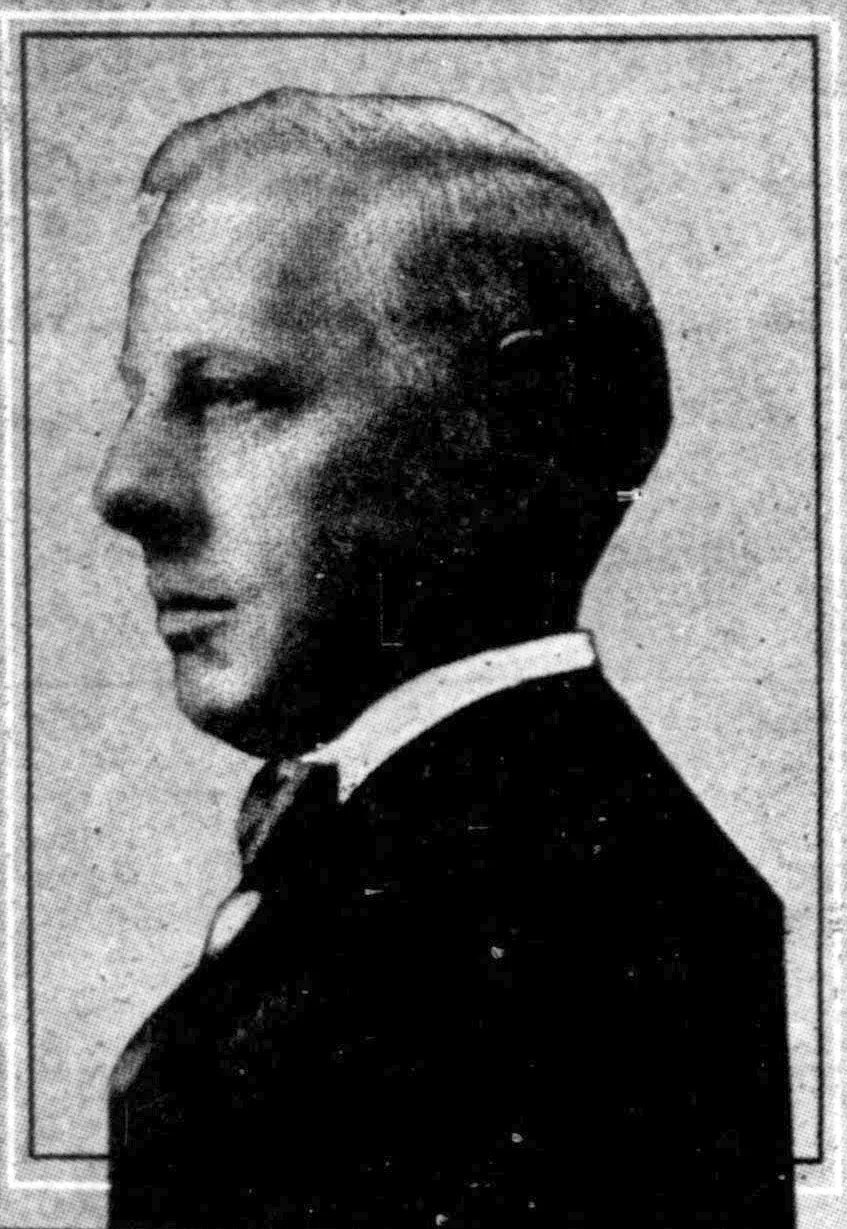
في مساء الثلاثاء 29 أكتوبر 1929، عاد جيسي ليفرمور (Jesse Livermore) إلى بيته في غريت نيك بضواحي نيويورك. انهارت البورصة ذلك النهار انهيارًا لم تشهد أمريكا مثله، وخرجت الصحف تصف رجالًا فقدوا كل ما يملكون بين الظهر والعصر. استقبلته زوجته دوروثي وهي تظن أنه أحد هؤلاء؛ فقد كان أشهر مضارب في وول ستريت، ومن الطبيعي أن يكون أول الغرقى. يروي كتّاب سيرته أنها استعدت للأسوأ، وأنه أخبرها بهدوء أن هذا اليوم كان أعظم أيامه. لم يخسر شيئًا؛ بل باع السوق على المكشوف قبل أسابيع، وربح في ذلك الانهيار نحو مئة مليون دولار، أي ما يعادل أكثر من مليار دولار بقيمة اليوم. أطلقت عليه الصحف لقب «الدب الكبير»، واتهمه الناس بأنه سبب الكارثة، حتى استأجر حراسًا لبيته.
بعد خمس سنوات فقط، في مارس 1934، وقف ليفرمور أمام محكمة الإفلاس وأعلن أن أصوله 84 ألف دولار وديونه مليونان ونصف. وبعد ست سنوات أخرى، في نوفمبر 1940، أنهى حياته بيده في فندق بمانهاتن، وترك لزوجته الثالثة رسالة يقول فيها إنه تعب من القتال، وإنه فاشل.
لم يكن ليفرمور جاهلًا بالخطر؛ بل كان أعلم أهل زمانه به، وكتب في ذلك كتابًا. الرجل الذي فهم الخطر أكمل فهم في 1929 هو الذي أساء إدارته بعد ذلك. وهذا هو الدرس الأول في هذا الباب: معرفة الخطر شيء، وقياسه شيء ثانٍ، وإدارته فنٌّ ثالث لا يغني عنه الأولان. وفي هذا المقال نمر بالثلاثة على ترتيبها: ما هو الخطر وكيف يُقاس وكيف يُدار، ثم نزن ما وصلنا إليه بميزان الوحي.
أولًا: تعريف الخطر
أقدم توثيق للكلمة اللاتينية resicum جاء في عقد قرض بحري كتبه كاتب عدل في جنوة عام 1156، يصف به ما يتحمله المُقرض إن غرقت السفينة. ويرجّح بعض علماء الاشتقاق أن الكلمة انتقلت إلى اللاتينية من العربية «رزق» عبر اليونانية البيزنطية، لأن تجار البحر المتوسط كانوا يسمون ما تأتي به الرحلة رزقًا، خيرًا كان أو شرًّا، لكن هذا الاشتقاق محل خلاف ولا نبني عليه. المهم أن الكلمة وُلدت في تجارة البحر، حيث السفينة إما أن تعود محملة أو لا تعود أبدًا، وهذا التقابل بين الربح والغرق هو جوهر الفكرة إلى اليوم.
أول من ميّز بدقة بين نوعين مما نسميه خطرًا هو الاقتصادي الأمريكي فرانك نايت (Frank Knight) في كتابه «المخاطرة وعدم اليقين والربح» عام 1921. عنده أن المخاطرة (Risk) ما تُعرف احتمالاته ويمكن حسابه: احتمال أن تغرق سفينة من مئة سفينة في موسم معلوم. وأن عدم اليقين (Uncertainty) ما لا تُعرف احتمالاته أصلًا، لأن الحدث فريد أو لا يتكرر بنمط: هل ستقوم حرب تغلق مضيق هرمز هذا العام؟ التمييز مهم لأن أدوات القياس التي سنأتي عليها تعمل في الأول وتعجز في الثاني، وأكثر الكوارث المالية وقعت لأن أحدًا عامل الثاني بأدوات الأول.
ويضيف نسيم طالب (Nassim Taleb) تمييزًا ثالثًا هو الأهم عمليًا: الفرق بين خسارة تعود بعدها إلى اللعبة وخسارة تخرجك منها إلى الأبد. يسمي الثانية الحاجز الماصّ (Absorbing Barrier)، من اصطلاح الفيزياء، لأن من دخل فيه لا يخرج. الخسارة الأولى تُحسب بالكلفة والمنفعة، والثانية لا تُحسب أصلًا، لأن ضربها في أي احتمال مهما صغر يعطي خرابًا لا يعوّضه أي ربح محدود. ويلخص المسألة كلها في جملة واحدة: لا تعبر نهرًا لأن عمقه في المتوسط أربع أقدام. ومثاله الشهير: مجموعة تلعب الروليت الروسية مرة واحدة مقابل مليون دولار؛ خمسة من ستة يربحون، والحساب الساذج يقول إن العائد المتوقع ممتاز، لكن من يواصل اللعب ينتهي في المقبرة حتمًا.
نخرج من هذا بتعريف عملي: الخطر ليس الحدث نفسه، بل هو مقدار تعرّضك للحدث مضروبًا في ما يفعله بك. الحرب حدث واحد، لكنها خطر مختلف على من يملك أرضًا في المنطقة ومن يملك سندات في بلد بعيد. والانهيار حدث واحد، لكنه خسارة لمن اشترى بماله وخراب لمن اشترى بمال غيره. ولهذا فإن السؤال الأول في إدارة المخاطر ليس «ما الذي قد يحدث؟» بل «ما الذي يحدث لي إن حدث؟».
ثانيًا: قياس الخطر
أبسط طرق القياس هي التي تُستعمل في المستشفيات والمصانع وشركات الطيران: جدول من محورين، أحدهما احتمال وقوع الحدث والآخر شدة أثره، ويُصنّف كل خطر في خانة من خاناته. الخطر الذي يجمع الاحتمال العالي والأثر الكبير يُعالج أولًا، والذي يجمع الاحتمال الضئيل والأثر الهيّن يُقبل. هذه الطريقة على بساطتها تحل أكثر المشكلات، لأن أكثر الناس لا يخطئون في حساب الخطر بل في تجاهله، وأول خطوة في تجاهله ألا يُكتب.
الطريقة الثانية أدق وأخطر: القيمة المتوقعة (Expected Value)، وهي جمع كل النتائج الممكنة مضروبة كل واحدة في احتمالها. هذه الأداة صحيحة رياضيًا وتخدع عمليًا، وأول من كشف خداعها طبيب. في عام 1738 نشر دانيال برنولي (Daniel Bernoulli) ورقة في سان بطرسبرغ لاحظ فيها أن ألف دولار لا تساوي الشيء نفسه عند الفقير والغني، وأن الإنسان لا يزن النتائج بقيمتها بل بمنفعتها، وأن منفعة كل دولار إضافي تقل كلما زاد المال. من هنا وُلد مفهوم النفور من المخاطرة (Risk Aversion)، وفُهم لأول مرة لماذا يشتري العاقل تأمينًا مع أن قيمته المتوقعة سالبة: لأنه يدفع من نقود رخيصة عنده ليحمي نقوداً غالية.
الطريقة الثالثة هي التقلب. في عام 1952 صاغ هاري ماركويتز (Harry Markowitz) فكرة أن خطر الأصل يمكن قياسه بمقدار تذبذب عائده، وأن خطر المحفظة ليس مجموع أخطار أصولها بل أقل منه إذا كانت الأصول لا تتحرك معًا. هذه الفكرة نال عليها نوبل بعد أربعين عامًا، وهي أساس كل صندوق استثماري في العالم اليوم. ثم بُنيت عليها في التسعينيات أداة أشهر اسمها القيمة المعرّضة للخطر (Value at Risk)، تقول لك: بثقة 99% لن تخسر محفظتك أكثر من كذا في اليوم.
وهنا تعثّر القياس تعثرًا مشهودًا. في عام 1994 تأسس في غرينتش بولاية كونيتيكت صندوق باسم Long-Term Capital Management، وجلس في مجلس إدارته روبرت ميرتون (Robert Merton) ومايرون شولز (Myron Scholes) اللذان سينالان نوبل في الاقتصاد عام 1997. عمل الصندوق بأدق نماذج القياس، واستعمل رافعة مالية بلغت في بعض الأوقات خمسة وعشرين ضعف رأس المال، لأن النماذج قالت إن الخسارة الكبيرة احتمال يحدث مرة في عمر الكون. في أغسطس 1998 أعلنت روسيا التوقف عن سداد ديونها، وتحرك السوق في اتجاه لم تتوقعه النماذج، وخسر الصندوق في أسابيع نحو أربعة مليارات ونصف من الدولارات، واحتاج الاحتياطي الفدرالي إلى جمع كبار بنوك وول ستريت في غرفة واحدة لإنقاذه حتى لا يسقط معه النظام المالي. مشكلة النماذج أنها افترضت أن الخسائر تتوزع على شكل الجرس المعروف، حيث الأطراف رقيقة والكوارث شبه مستحيلة، بينما الأسواق الحقيقية سمينة الأطراف (Fat-Tailed): ما يبدو مستحيلًا قد يقع كل بضع سنوات.
ما الذي يبقى إذًا مما يُقاس؟ يبقى ما لا يعتمد على التنبؤ بالغد بل على البقاء فيه. في عام 1956 نشر جون كيلي (John Kelly)، وهو باحث في مختبرات بيل، ورقة تحل مسألة تبدو من ألعاب الحظ: إذا كنت تعرف احتمال الربح في رهان متكرر، فكم من مالك تضع في كل مرة؟ الجواب الذي عُرف باسم معيار كيلي (Kelly Criterion) نسبة واحدة محددة: أقل منها فأنت تنمو أبطأ مما تستطيع، وأكثر منها فأنت تسرّع نحو الخراب مهما كان الرهان مربحًا في المتوسط. مثاله: عملة معدلة تعطيك الربح بنسبة 60% والخسارة بنسبة 40%، وتضاعف رهانك إذا ربحت. المتوسط في صالحك بوضوح، ومع ذلك لو راهنت بكل مالك في كل رمية فستفلس حتمًا في أول خسارة، ولو راهنت بنصفه فستفلس عمليًا مع الزمن. الحساب يقول إن الرهان الأمثل عشرون بالمئة من رأس المال. معيار كيلي لا يقيس الخطر، بل يقيس شيئًا أنفع: الحد الذي لا ينبغي أن يتجاوزه خوفك ولا أن يقصر عنه.
وبقي أن نذكر أن المقياس الذي وُلد معنا مكسور. في عام 1979 نشر دانيال كانمان (Daniel Kahneman) وعاموس تفرسكي (Amos Tversky) نظرية الاحتمال المتوقع (Prospect Theory)، وأثبتا فيها تجريبيًا أن الخسارة تؤلم الإنسان نحو ضعف ما يفرحه الربح المساوي لها، وأن الناس يبالغون في تقدير الاحتمالات الصغيرة الملموسة ويستهينون بالمخاطر النادرة الكارثية. النتيجة العملية أننا نخاف الخسائر الصغيرة اليومية أكثر مما ينبغي، فنبيع عند أول تراجع، ونستهين بالمخاطر التي لا رجعة منها، فلا نؤمّن ولا نحتاط. الخوف الفطري إذًا ليس مقياسًا يُتبع، بل عداد يحتاج إلى معايرة.
وآخر ما يُقال في القياس أن ثمة ما لا يُقاس. في كتابه «البجعة السوداء» (The Black Swan) عام 2007 وصف طالب الحدث الذي له ثلاث صفات: نادر لا تتوقعه النماذج، وأثره هائل، ثم يأتي الناس بعده بتفسير يجعله يبدو متوقعًا. سُمّي بهذا الاسم لأن الأوروبيين ظلوا قرونًا يعتقدون أن كل البجع أبيض حتى اكتُشف البجع الأسود في أستراليا. ومثاله الذي لا يُنسى هو الديك الرومي: يطعمه الجزار كل يوم ألف يوم، وفي كل يوم يزداد يقين الديك بأن الجزار يحبه، وثقته في أعلى درجاتها في اليوم الذي يسبق عيد الشكر. الدرس أن غياب الكارثة في الماضي ليس دليلًا على غيابها في المستقبل، وأن التاريخ القصير الهادئ أخطر من التاريخ الطويل المضطرب، لأنه يقتل الخوف تدريجيًا.
ثالثًا: إدارة الخطر
تُعلّم كتب الإدارة أن للخطر أربع استجابات: أن تتجنبه، أو تقلله، أو تنقله إلى غيرك، أو تقبله. والفن كله في اختيار الاستجابة الصحيحة للخطر الصحيح.
التجنب أبسطها وأقلها استعمالًا مما ينبغي: لا تدخل فيما لا تفهمه. أكثر الخسائر الكبيرة التي رأيتها عند أصدقاء كانت في أصول لم يكن صاحبها يعرف كيف تربح ولا كيف تخسر، اشتراها لأن غيره اشتراها. التجنب لا يحتاج ذكاءً بل يحتاج قدرة على قول «لا أعرف»، وهي أندر من الذكاء.
التقليل هو موضع كيلي وماركويتز معًا: حجم المركز والتنويع. ولا يوجد مختبر أوضح لهذا من سوق العملات الرقمية. في 10 أكتوبر 2025، وبعد أيام من تسجيل البيتكوين رقمًا قياسيًا فوق 126 ألف دولار، هبط في ساعات إلى ما دون 105 آلاف. الهبوط نحو 17%، وهو عادي في تاريخ هذا الأصل، ومع ذلك أُغلق قسرًا في 24 ساعة ما يزيد على 19 مليار دولار من المراكز المقترضة، وتضرر أكثر من 1.6 مليون حساب، في أكبر حدث تصفية في تاريخ هذه السوق؛ نحو 85% منها رهانات على الصعود، وكثير منها برافعة عشرين ضعفًا فأكثر. انظر إلى الرجلين اللذين اشتريا الأصل نفسه في اليوم نفسه. الأول اشترى بمال لا يحتاجه، وبنسبة صغيرة من ثروته، ولم يقترض؛ رأى رصيده يهبط 17% في ليلة، وتألم، ونام، وفي الصباح ما زال يملك ما اشتراه. والثاني اشترى برافعة عشرين ضعفًا، فصار هبوط 5% كافيًا لأن يمسح رأسماله كله؛ باعت المنصة مركزه آليًا وهو نائم. الأصل واحد، والتقلب واحد، والخبر واحد، والفرق كله في حجم المركز. لم يكن التقلب هو الحاجز الماصّ، بل الرافعة هي التي حوّلت خسارة يمكن الرجوع منها إلى خراب لا رجعة منه.
والتنويع أقدم من ماركويتز بكثير. كتب برنولي في ورقته نفسها أن من المستحسن أن تقسّم بضاعتك المعرّضة للخطر على أجزاء بدل أن تخاطر بها مجتمعة؛ أي لا تضع كل بضاعتك في سفينة واحدة. والسفينة قد تكون حافظًا لا سوقًا: في عام 2014 انهارت منصة Mt. Gox التي كانت تتولى أكثر تداول البيتكوين في العالم، وفي نوفمبر 2022 انهارت منصة FTX خلال أيام. في الحالتين لم يخسر المودعون لأن السعر هبط، بل لأن الجهة التي تحفظ لهم أصولهم اختفت. الخطر جاء من باب لم يكن أحد ينظر إليه، وهذه صفة البجعة السوداء الأولى، والذي نجا لم يكن من توقع الانهيار، فما توقعه إلا قلة، بل من لم يضع كل ما يملك عند حافظ واحد.
النقل هو التأمين. والحساب في التأمين والمقامرة واحد والاتجاه معكوس: في المقامرة تدفع قليلًا مؤكدًا لتحصل على احتمال ربح كبير، وفي التأمين تدفع قليلًا مؤكدًا لتُسقط احتمال خسارة كبيرة. برنولي شرح لماذا هذا عقلاني، وطالب يضيف القاعدة الحاسمة: إن كان الخطر من نوع الخراب، فلا تسأل عن سعر التأمين أصلًا؛ ما تدفعه محدود وما تتجنبه لا نهائي، وحاصل ضرب أي احتمال في لا نهاية هو لا نهاية. ولطالب خصوم يرون أن مبدأ الاحتياط عنده لو طُبّق بلا حدود لشلّ كل فعل، وهذا اعتراض وجيه سنعود إليه.
والقبول هو الاستجابة الصحيحة لأكثر المخاطر، بشرط واحد: أن يكون معه هامش. يسميه مورغان هاوسل (Morgan Housel) في كتابه «سيكولوجية المال» هامش الخطأ: أن تبني خططك بحيث تبقى صحيحة حتى لو أخطأت تقديراتك بقدر كبير. صندوق طوارئ يكفي نفقات أشهر لا لأنه يربح، بل لأنه يمنع أن تبيع أصولك في أسوأ لحظة لأنك مضطر. ويميز هاوسل بين مهارتين مختلفتين تمامًا: أن تصير ثريًا وأن تبقى ثريًا؛ الأولى تحتاج جرأة وتفاؤلًا، والثانية تحتاج خوفًا دائمًا من أن ما بنيته يمكن أن يزول، وأن جزءًا من كل نجاح كان حظًّا لن يتكرر.
وتبقى الاستجابة الخامسة التي لا تذكرها كتب الإدارة لأنها ليست استجابة: الخوف الذي لا يتحول إلى شيء. أوضح أفراده من يحتفظ بماله كله نقدًا لأنه يخاف السوق؛ يظن نفسه في أمان، والتضخم يأكل من رصيده كل ليلة بلا ضجيج، فتضخم بنسبة 3% سنويًا يذهب بنصف القوة الشرائية في نحو 23 عامًا. والثاني من يبيع في الذعر؛ تنشر شركة دالبار (DALBAR) الأمريكية منذ عقود تقريرًا سنويًا يقارن عائد المستثمر الفرد بعائد السوق، والنتيجة تتكرر: يحقق الفرد أقل من السوق بفارق واضح، لا لأن اختياراته سيئة بل لأنه يخرج في القاع ويعود في القمة. والثالث من يجمع المعلومات إلى ما لا نهاية ولا يقرر. الثلاثة دفعوا كلفة الخوف كاملة، من قلق وأرق وفرص ضائعة، ولم يحصلوا على منفعته الوحيدة، وهي قرار أفضل.
في العيادة
الأدوات الثلاث نفسها، تعريفًا وقياسًا وإدارة، تقابل الطبيب كل يوم في مهنة الطب. مثاله مريض الرجفان الأذيني معرّض لجلطة دماغية، ومضادات التخثر تقلل هذا الخطر بوضوح لكنها ترفع خطر النزف. نعرّف الخطرين، ثم نقيسهما بمقياسين مقننين، أحدهما لخطر الجلطة والآخر لخطر النزف، ثم نختار الاستجابة. وفي الغالب يكون القرار واضحًا: نقبل كلفة صغيرة يومية، وهي نزف يمكن إيقافه، لنُسقط احتمال خراب لا يُستدرك، وهو سكتة تأخذ نصف الجسد. والمريض الذي يخاف الجلطة ويرفض الدواء لأنه يخاف النزف أيضًا هو صاحب الاستجابة الخامسة: خاف ولم يفعل، فجمع بين القلق وضرر التأخير. القرار المالي والقرار الطبي أخوان؛ في كليهما تدفع كلفة محدودة لتغلق باب الخراب.
ميزان الوحي
يروي الترمذي عن أبي هريرة أن النبي صلى الله عليه وسلم قال: «من خاف أدلج، ومن أدلج بلغ المنزل». والإدلاج في لغة العرب السير في أول الليل، وقيل في آخره. والصورة مأخوذة من حياة المسافر في الصحراء: يخاف أن يهجم عليه العدو في بياته، أو يدركه قطاع الطريق نهارًا، فلا ينتظر الصباح، بل يقطع الليل سيرًا وهو ما زال في راحة البرد وسكون الظلمة، فيبلغ منزله قبل أن يدركه الخطر. والحديث حسن لا صحيح؛ فقد ضعّف المباركفوري في شرحه أحد رواته، ومع ذلك حسّنه الترمذي والألباني، وهو يكفينا لأننا نأخذ منه صورة لا حكمًا.
انظر كيف اجتمع في هذه الجملة القصيرة ما احتجنا إليه من نايت وبرنولي وكيلي وطالب. الخوف في الحديث تعريف للخطر: العدو موجود وإن لم يُر. والإدلاج قياس واستجابة معًا: المسافر قدّر أن مشقة السهر أهون من الهلاك، ثم اختار من الاستجابات الأربع «التقليل» لا «التجنب»، فلم يلغِ الرحلة بل غيّر توقيتها، وهذا هو الجواب على خصوم طالب الذين خافوا أن يشلّ الاحتياط كل فعل. ثم لاحظ ما لا يقوله الحديث: لا يقول «من خاف نجا». بين الخوف والبلوغ أُدخل فعل. الخوف وحده لا يوصل أحدًا، وهذه هي الاستجابة الخامسة التي رأيناها في الكاش المكدس والبيع بالذعر. والذي يبلغ هو من حوّل خوفه إلى تغيير في السلوك.
وللخوف نفسه حدٌّ في هذا الميزان. ينقل ابن القيم في «مدارج السالكين» عن شيخه ابن تيمية قوله: «حدّ الخوف ما حجزك عن معاصي الله، فما زاد على ذلك فهو غير محتاج إليه». الجملة قيلت في سياق ديني، لكن بنيتها المنطقية أوسع من سياقها: للخوف وظيفة واحدة هي أن يغيّر السلوك، ومقياسه ليس شدته بل أثره، وما زاد عن القدر الذي يحدث الأثر هدر محض. هذا بالضبط ما قاله كيلي بالأرقام: نقطة واحدة، وكل ابتعاد عنها في أي اتجاه خسارة.
وفي القرآن مثالان لا أزيد عليهما، مع الحذر من أن نقول إن القرآن سبق ماركويتز، فليس هذا مقصد الوحي ولا هو من أدب القراءة. الأول قول يعقوب لبنيه: ﴿يَا بَنِيَّ لَا تَدْخُلُوا مِن بَابٍ وَاحِدٍ وَادْخُلُوا مِنْ أَبْوَابٍ مُّتَفَرِّقَةٍ وَمَا أُغْنِي عَنكُم مِّنَ اللَّهِ مِن شَيْءٍ﴾ [يوسف: 67]. في الآية شطران: الأول احتياط بتوزيع الخطر، والثاني إقرار بحدود الاحتياط. وهذا هو التقسيم الذي احتاج نايت إلى كتاب كامل ليقوله: الأسباب فيما يُحسب، والتفويض فيما لا يُحسب، ولا يُلغي أحدهما الآخر. والثاني قول يوسف: ﴿تَزْرَعُونَ سَبْعَ سِنِينَ دَأَبًا فَمَا حَصَدتُّمْ فَذَرُوهُ فِي سُنبُلِهِ إِلَّا قَلِيلًا مِّمَّا تَأْكُلُونَ﴾ [يوسف: 47]، وهو هامش الخطأ الذي سماه هاوسل: احتياطي يُبنى في سنوات الرخاء لسنوات لا يعرف أحد متى تأتي، وإن كان يوسف يعرف.
التوكل: ما بعد الحساب
يروي الترمذي عن أنس أن رجلًا قال: يا رسول الله، أعقلها وأتوكل، أو أطلقها وأتوكل؟ قال: «اعقلها وتوكل». حديث حسن، وهو في بابنا هذا أدق من كل ما كُتب عن التوكل، لأنه يجيب عن السؤال الذي يخطئ فيه الناس من طرفين: طرف يظن أن التوكل يغني عن العقال، وطرف يظن أن العقال يغني عن التوكل. ويجمع ابن القيم الطرفين في جملة تُحفظ: «الالتفات إلى الأسباب شرك في التوحيد، ومحو الأسباب أن تكون أسبابًا نقص في العقل، والإعراض عن الأسباب بالكلية قدح في الشرع». ثلاثة أخطاء لا خطآن: أن تعتمد على السبب اعتماد من لا يرى غيره، أو تنكر أن السبب سبب، أو تترك السبب أصلًا.
ما هو التوكل إذًا؟ يعرّفه ابن رجب بأنه «صدق اعتماد القلب على الله في استجلاب المصالح ودفع المضار». لاحظ الكلمة: القلب. التوكل عملُ قلب، والعقال عملُ يد، ولكل واحد منهما محله. اليد تحسب وتنوّع وتؤمّن وتحجّم المركز، لأن هذا ميدانها؛ والقلب يفوّض ما وراء الحساب، لأن ذلك ميدانه. والخطأ كله في أن يتبادلا الأماكن: قلبٌ يقلق فيما كان ينبغي أن تحسبه اليد، ويدٌ تحاول أن تحسب ما لا يُحسب.
وهنا يظهر ما يضيفه التوكل إلى نظرية إدارة المخاطر، ولا يوجد عند كيلي ولا طالب. قال ابن تيمية إن ما زاد من الخوف على ما يغيّر السلوك «غير محتاج إليه». لكن كيف يتخلص الإنسان من هذا الفائض؟ لا تقول كتب الإدارة شيئًا؛ تقيس الخطر وتوزّعه ثم تتركك مع بقية الخوف تحمله وحدك. والتوكل هو الذي يستوعب هذه البقية. من عقل ناقته وحسب ما يُحسب، بقي عنده ما لا يُحسب: هل تقوم حرب؟ هل تنهار المنصة؟ هل تظهر بجعة سوداء من باب لم ينظر إليه أحد؟ هذا هو عدم يقين نايت بعينه، ولا توجد له صيغة. الذي لا يتوكل يحمله قلقًا مزمنًا يفسد عليه القرار التالي، والذي يتوكل يضعه حيث ينبغي أن يوضع. وليس التوكل هنا تخديرًا، بل هو الترتيب الصحيح: يبدأ حيث ينتهي الحساب، لا قبله. ومن فرّ من الطاعون بحسبة كان متوكلًا، ومن بقي فيه بلا حسبة كان متواكلًا، وفرق ما بين اللفظين فرق ما بين العقال وتركه.
وفي حديث الطير الذي رواه الترمذي وصححه: «لو أنكم كنتم توكلون على الله حق توكله لرزقكم كما يرزق الطير، تغدو خماصًا وتروح بطانًا». والشاهد أن الطير تغدو؛ تخرج من أعشاشها وتبحث، ولا تنتظر أن يأتيها الرزق في العش. الحديث الذي يُستشهد به على التوكل هو نفسه أوضح دليل على الأخذ بالأسباب، وهذا هو ميزان الوحي في هذا الباب كله: اعقلها، ثم توكل.
قواعد للطريق
أختم بقواعد عملية لقياس الخطر ومعالجته في شؤون الحياة، لا في المال وحده، فما سبق يصلح للصحة والعمل والأسرة كما يصلح للمحفظة:
- اكتب الخطر. ما لا يُكتب يُنسى، وأكثر الناس لا يخطئون في حساب الخطر بل في تجاهله. جدول من عمودين، الاحتمال والأثر، يكفي لأكثر قرارات الحياة.
- لا تسأل «ما احتمال أن يحدث؟» بل «ماذا يحدث لي إن حدث؟». الخطر هو تعرّضك للحدث لا الحدث نفسه. الحادث المروري احتماله واحد للجميع، وأثره مختلف بين من ربط حزامه ومن لم يربطه.
- صنّف الخطر أولًا: خسارة أم خراب؟ الخسارة تُدار بالكلفة والمنفعة، والخراب لا يُدار بل يُمنع بأي ثمن. التدخين والقيادة بلا حزام وكفالة قرض لا تستطيع سداده والرافعة المالية كلها من الصنف الثاني، ولا يصلح معها حساب المتوسطات.
- لا تعبر النهر بمتوسط عمقه. اسأل عن أعمق نقطة فيه لا عن متوسطه: ما أسوأ سنة يمكن أن تمر بها هذه الوظيفة أو هذا الاستثمار أو هذا الشريك؟ وهل أبقى بعدها؟
- حجّم القرار لا الاحتمال. لا تستطيع تغيير احتمال انهيار السوق، وتستطيع تغيير نسبة مالك فيه. في كل قرار لا تملك التحكم في وقوع الحدث، اسأل ما الذي تملكه: غالبًا هو الحجم.
- لا تضع بضاعتك في سفينة واحدة. مصدر دخل واحد، ومهارة واحدة، وصديق واحد، وطبيب واحد، وحافظ واحد لأصولك؛ كل واحدة سفينة لو غرقت غرق كل شيء. التنويع ليس للمحافظ فقط.
- اشترِ الوقت مقدّمًا. صندوق الطوارئ، والتأمين، والفحص الدوري، والنوم قبل القرار الكبير، كلها إدلاج: كلفة صغيرة تُدفع في الراحة لتجنّب كلفة كبيرة في الضيق.
- عاير عدادك. عدّادك الفطري يخاف الطائرة ولا يخاف السيارة، ويخاف هبوط السهم أسبوعًا ولا يخاف غياب التأمين عشرين عامًا. كلما شعرت بخوف حاد اسأل: هل هذا خطر خسارة أم خطر خراب؟ وكلما شعرت بطمأنينة طويلة اسأل: هل هذه الألف يوم الهادئة؟
- اجعل بين الخوف والقرار فعلًا وأجلًا. الخوف الذي لا يتحول إلى قرار في مدة محددة ليس حذرًا بل قلق يدفع ثمنه بلا مقابل. حدد للتردد موعدًا ينتهي عنده.
- أبطئ عند الأبواب التي لا تُفتح مرتين. القرارات التي يمكن الرجوع عنها خذها سريعًا وتعلم منها، والتي لا رجعة فيها، كالزواج وبيع البيت وترك الوظيفة والجراحة، أعطها من الوقت والمشورة ما يناسب أنها باب واحد.
- احذر ما بعد النجاح. أخطر لحظة في حياة المسافر هي التي يبلغ فيها المنزل ويظن أن الطريق انتهى؛ كل ليفرمور سقط بعد أعظم أيامه لا قبله. مهارة البقاء غير مهارة الوصول.
- اعقلها ثم توكل. احسب ما يُحسب بيدك، وفوّض ما لا يُحسب بقلبك، ولا تبدّل بين الاثنين.
عودٌ إلى غريت نيك
في مساء ذلك الثلاثاء من عام 1929 كان جيسي ليفرمور يعرف الخطر، ويقيسه، ويديره. خاف من السوق قبل الناس بأسابيع، وترجم خوفه إلى قرار لا إلى أرق، وأدلج فبلغ. ثم حدث ما لا يتحدث عنه الحديث، لأن الحديث لا يذكر مسافرًا بلغ المنزل ثم خرج منه في النهار. أنفق على القصور واليخوت، ورفع رهاناته، وخالف القواعد التي كتبها بنفسه، ونسي أن مهارة البقاء ثريًا غير مهارة الثراء. كان يعرف حدّ الخوف يوم كان فقيرًا يبني، وأضاعه يوم صار غنيًا يحافظ.
فن إدارة المخاطر إذًا ليس فن التنبؤ، فلا أحد يتنبأ، ولا فن الشجاعة، فالشجاع بلا عقال مقامر. هو فن أن تعرف من أي باب يأتيك الخراب، وأن تقيس ما يُقاس وتعترف بما لا يُقاس، وأن تجعل بين خوفك وقرارك فعلًا. ما زاد عن ذلك قلق تدفع ثمنه ولا تقبض مقابله، وما نقص عنه نهار تمشي فيه وحدك.
للاستزادة
- Frank H. Knight, Risk, Uncertainty and Profit (1921). — econlib.org (نصٌّ كامل، في الملك العام)
- Daniel Bernoulli, Specimen theoriae novae de mensura sortis (1738)، الترجمة الإنجليزية في Econometrica 1954. — archive.org (مسحٌ ضوئيٌّ للأصل اللاتيني، ص ١٧٥–١٩٢) · الترجمة الإنجليزية: jstor.org (بحسابٍ مجاني)
- Harry Markowitz, Portfolio Selection, Journal of Finance (1952). — wiley.com (صفحة الناشر؛ الملخّص حرٌّ والنصّ مدفوع)
- John L. Kelly, A New Interpretation of Information Rate, Bell System Technical Journal (1956). — princeton.edu (نصٌّ كامل، PDF)
- Daniel Kahneman & Amos Tversky, Prospect Theory: An Analysis of Decision under Risk, Econometrica (1979). — mit.edu (نصٌّ كامل، PDF)
- Nassim Nicholas Taleb, The Black Swan (2007) وSkin in the Game (2018)، الفصل المعنون The Logic of Risk Taking. — archive.org («البجعة السوداء»: مسحٌ ضوئي، بالإعارة) · medium.com/incerto (الفصل بنصّه على صفحة المؤلف)
- Taleb, Read, Douady, Norman & Bar-Yam, The Precautionary Principle (2014). — arxiv.org (نصٌّ كامل)
- Roger Lowenstein, When Genius Failed: The Rise and Fall of Long-Term Capital Management (2000). — archive.org (مسحٌ ضوئي، بالإعارة)
- Morgan Housel, The Psychology of Money (2020)، الفصلان: Getting Wealthy vs. Staying Wealthy وRoom for Error. — harriman-house.com (صفحة الناشر؛ لا نسخة حرة)
- Tom Rubython, Jesse Livermore: Boy Plunger (2014). — لا نسخة حرة، مطبوعٌ فقط.
- سنن الترمذي، الأحاديث 2450 و2517 و2344، مع شرح المباركفوري في «تحفة الأحوذي». — shamela.ws (سنن الترمذي، نصٌّ كامل) · shamela.ws (تحفة الأحوذي، نصٌّ كامل)
- ابن رجب الحنبلي، «جامع العلوم والحكم»، شرح الحديث التاسع والأربعين. — shamela.ws (نصٌّ كامل)
- ابن القيم، «مدارج السالكين»، منزلتا الخوف والتوكل. — shamela.ws (نصٌّ كامل)
- بيانات التصفية ليوم 10 أكتوبر 2025 من منصة CoinGlass كما نقلتها CNBC وCoinDesk. — cnbc.com · coindesk.com
مدقّقٌ محايد (NEUTRAL FACT CHECKER)
تُنشر كلُّ مقالةٍ ومعها تدقيقٌ محايدٌ مستقلٌّ لوقائعها وحدَها — التواريخُ والأرقامُ والنصوصُ المنقولة، لا أطروحةُ المقالة. والنتيجةُ منشورةٌ كما خرجت، ولم تُعدَّل المقالة لتوافقها: اقرأ تدقيق المدقّق المحايد ←
© 2026 حسين الخالدي — نُشرت في مقالات الموقع.